From the Field Qu'est-ce qui rend le financement de la lutte contre le changement climatique « bancable » ?
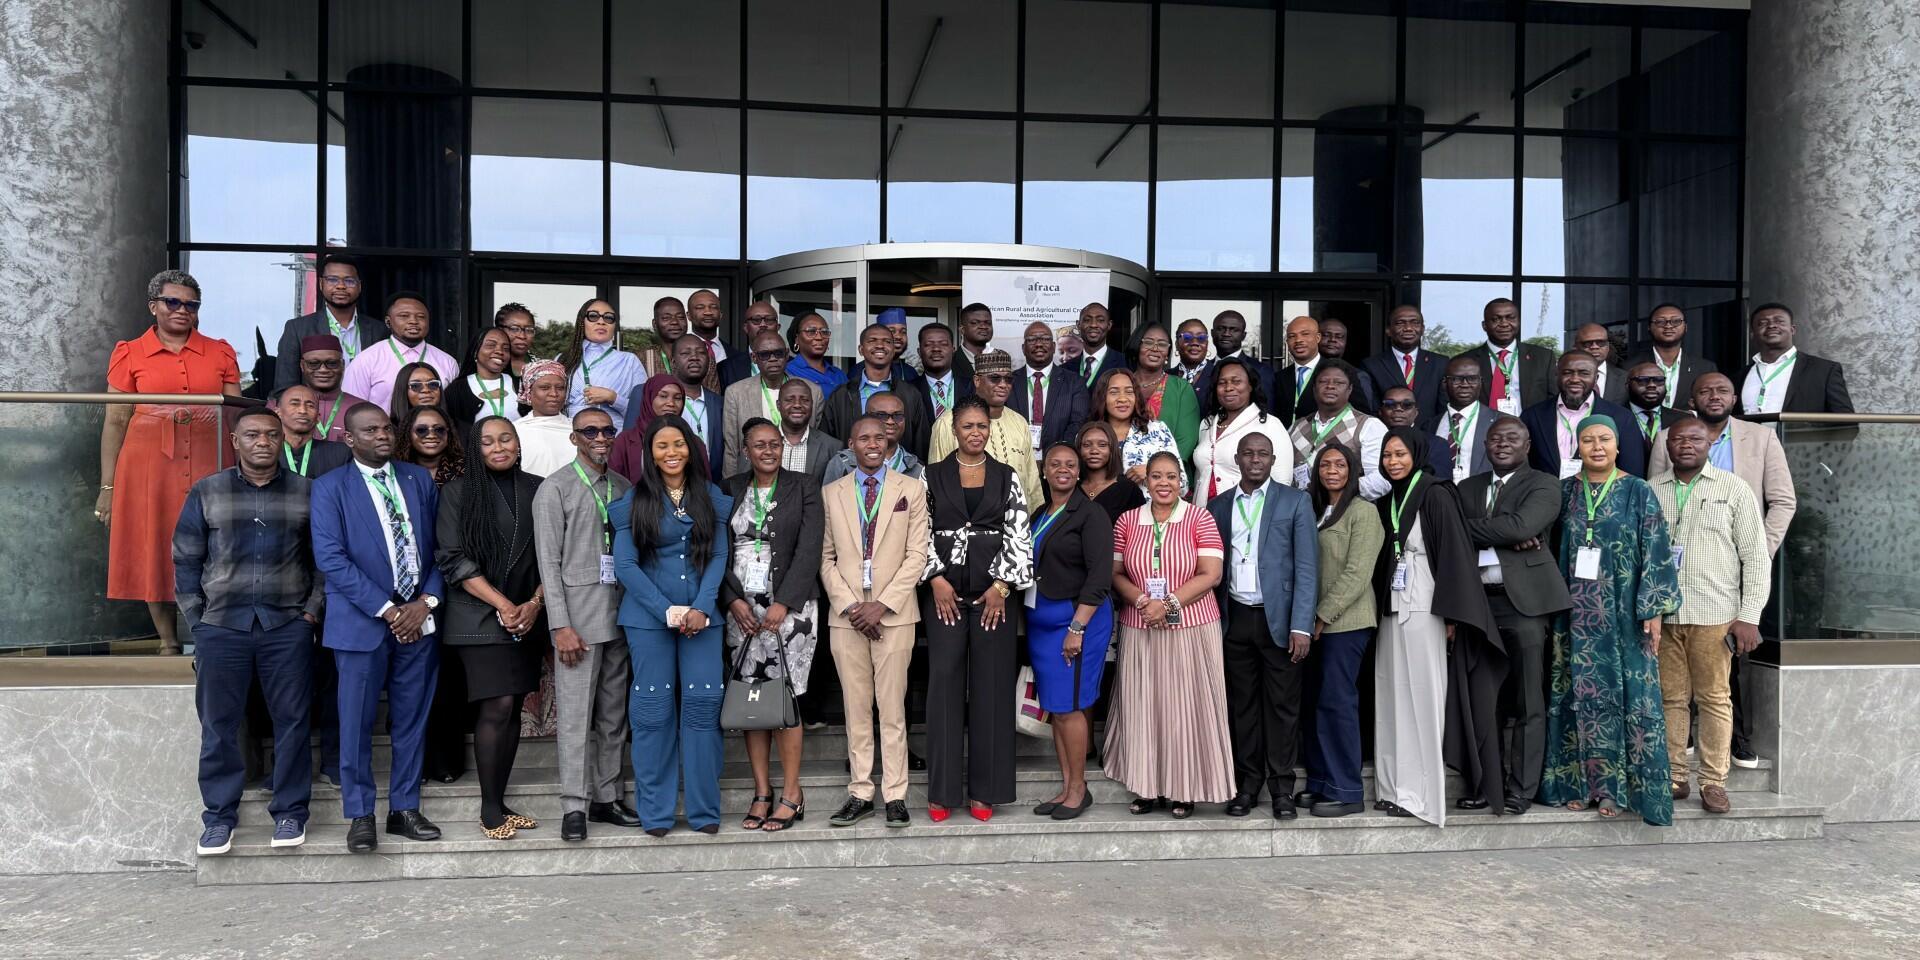

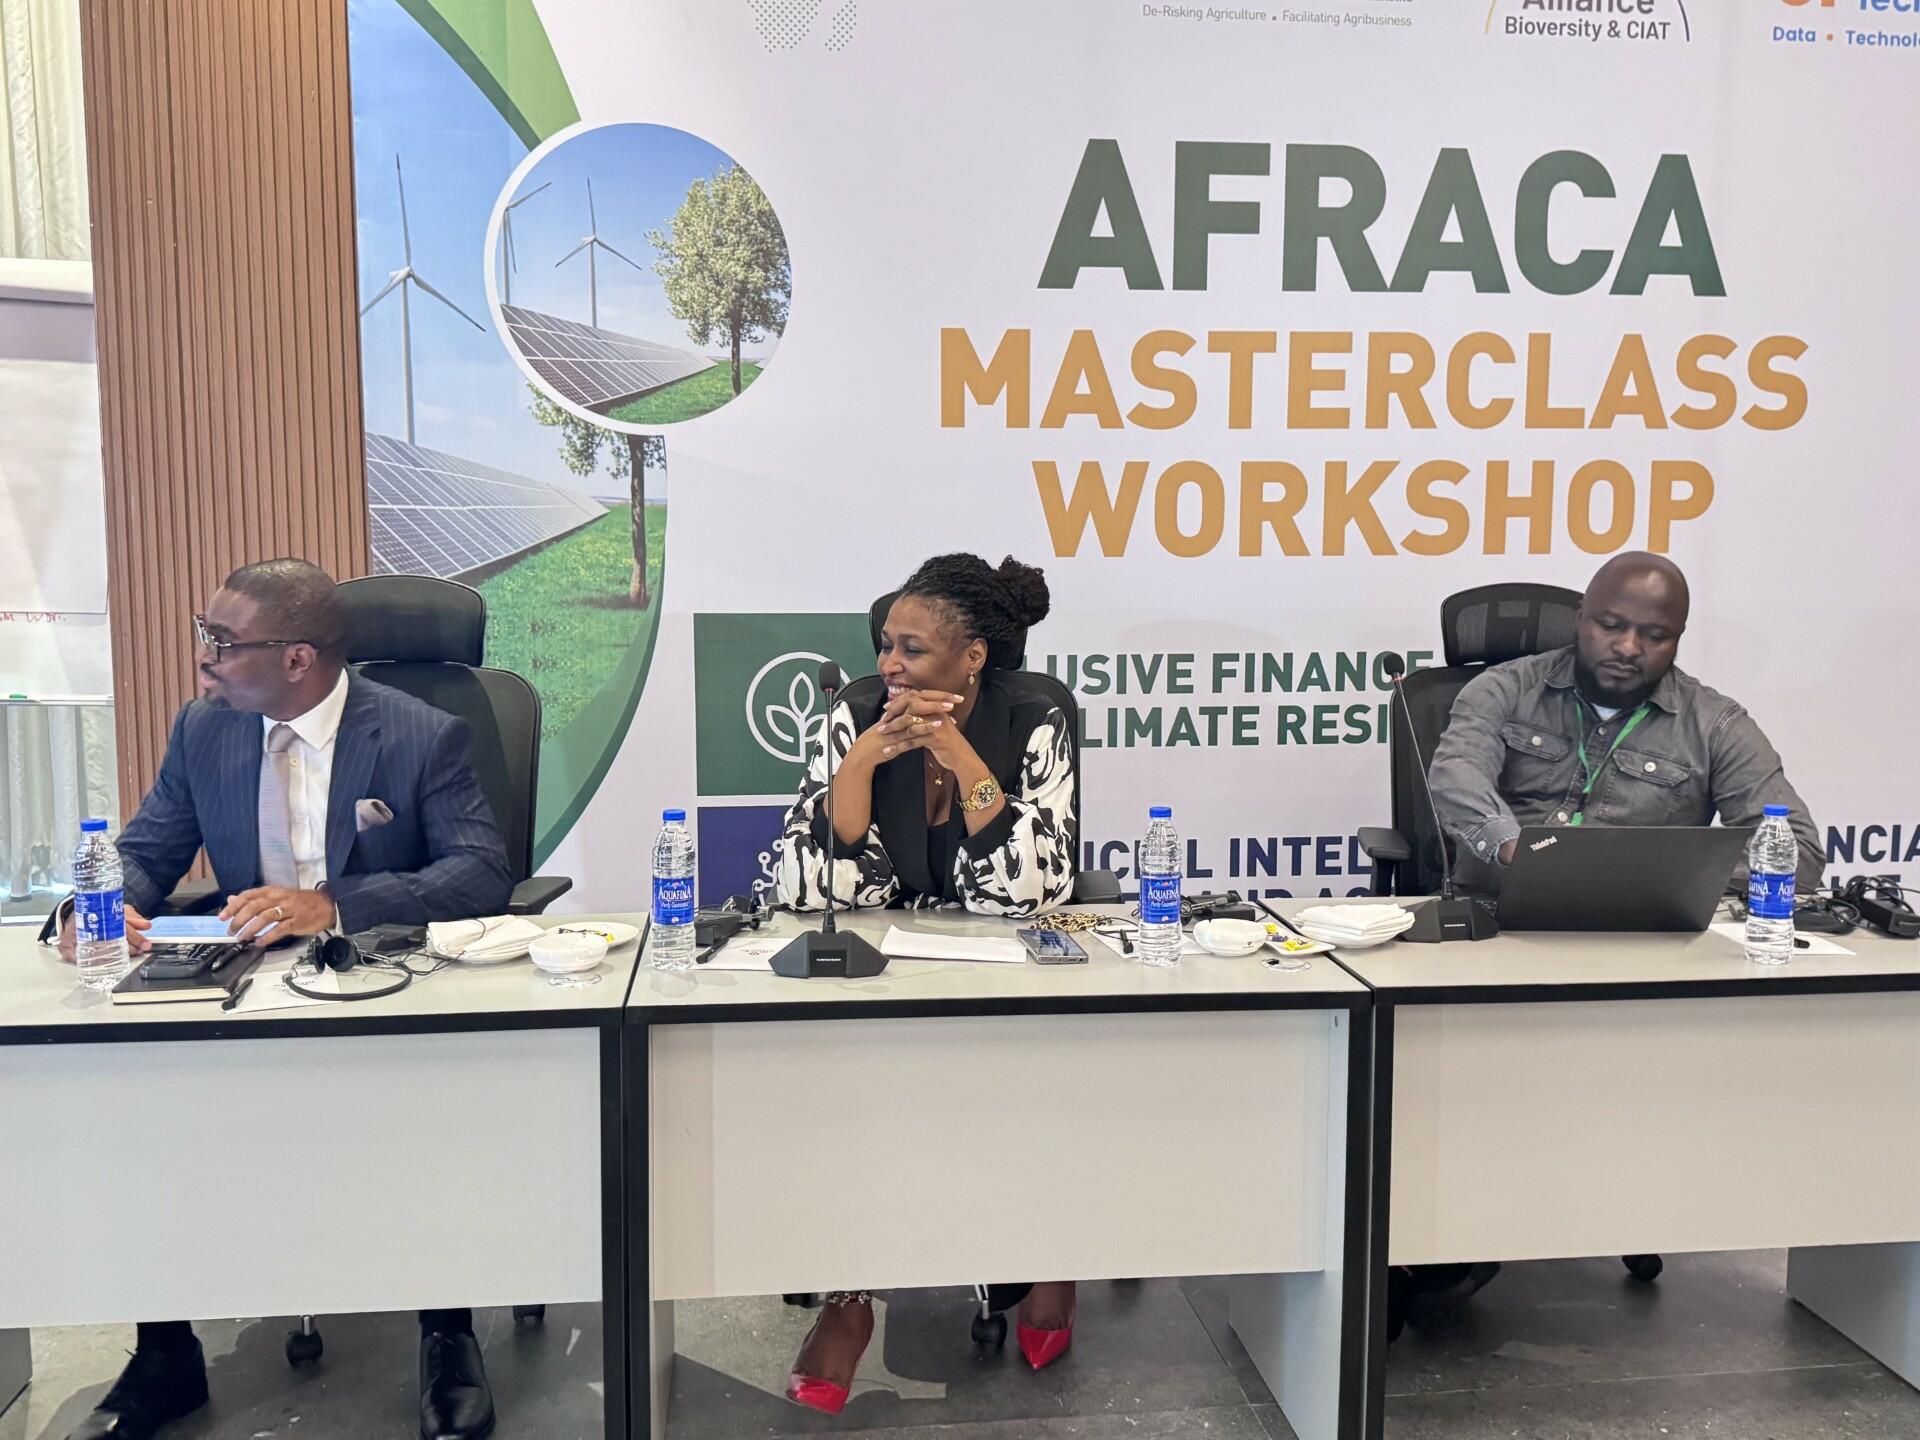
À Lagos (Nigéria), avec le soutien de l'Alliance, l'AFRACA a organisé en août 2026 une masterclass visant à renforcer les capacités des institutions financières à élaborer des propositions de financement crédibles et adaptées au changement climatique.
Le financement climatique peut exister, les institutions financières peuvent être disposées à soutenir une agriculture résiliente au changement climatique, et les agriculteurs ainsi que les entreprises peuvent être confrontés à des risques climatiques de plus en plus graves ; pourtant, ces trois réalités ne se traduisent pas automatiquement par des investissements. Entre l’identification d’un problème climatique et le financement d’une réponse se trouve un processus exigeant consistant à déterminer où le risque existe, ce qu’il implique sur le plan économique, qui ou quoi y est exposé, quels obstacles entravent une réponse, et si la solution proposée peut produire des résultats mesurables.
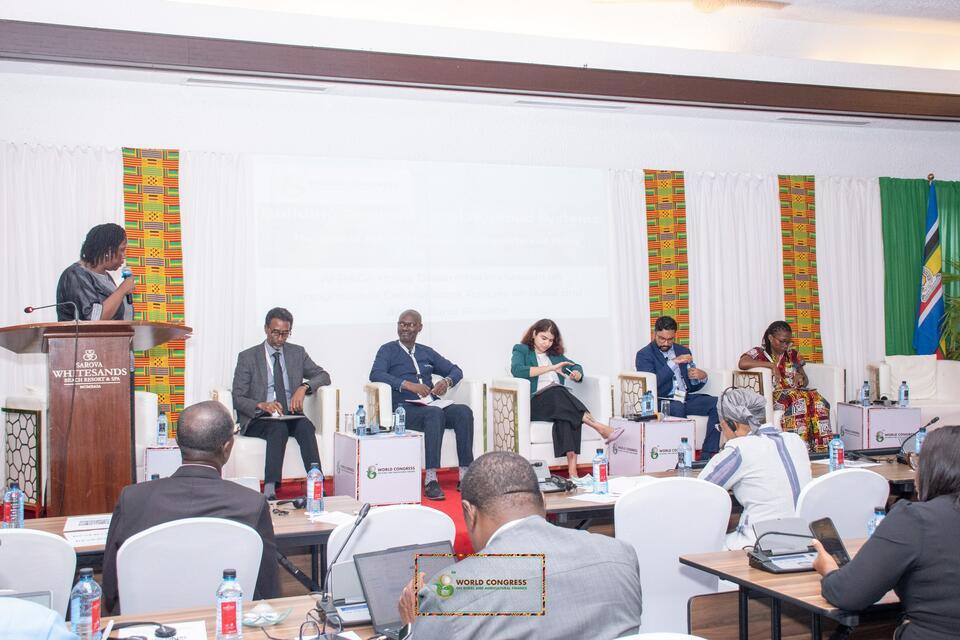
Cette lacune a été mise en évidence à Lagos, au Nigeria, où l’Association africaine du crédit rural et agricole (AFRACA), avec le soutien de l’Alliance, a réuni le Système nigérian de partage des risques fondé sur des incitations pour les prêts agricoles (NIRSAL), des banques commerciales, des régulateurs, des institutions de financement du développement, des assureurs, des représentants de la recherche agricole et d’autres partenaires. Leurs discussions ont mis en évidence un défi qui va bien au-delà d’une simple formation : savoir que le financement climatique existe est très différent de disposer de la capacité institutionnelle nécessaire pour transformer le risque climatique en une proposition d’investissement capable de résister à un examen financier et technique rigoureux.
Le changement climatique se manifeste peut-être par une évolution des régimes pluviométriques, des inondations, des sécheresses et de la variabilité des températures, mais les décisions de financement exigent que ces aléas soient compris en des termes beaucoup plus précis : comment ils affectent un lieu, un actif, un emprunteur, une entreprise ou une chaîne de valeur agricole en particulier, et ce que ces effets impliquent pour la performance d’un investissement.
Ce que les risques climatiques impliquent pour l'activité de prêt
Pour un agriculteur ou une entreprise agricole, les chocs climatiques peuvent réduire la production, endommager les actifs, perturber les transports, restreindre l’accès aux marchés et faire baisser les revenus. Pour un prêteur, ces mêmes effets peuvent influencer la trésorerie et la capacité de remboursement, transformant ce qui semble au premier abord être un enjeu environnemental en un risque financier. Ce lien ne peut être établi en se contentant d’ajouter la mention « changement climatique » à une évaluation de crédit classique.
Une institution financière doit comprendre quels sont les risques pertinents, où ils se produisent, qui ou quoi y est exposé, et comment cette exposition pourrait affecter la performance de l’investissement financé.
Pour les prêteurs agricoles, évaluer le risque climatique signifie aller au-delà de la production pour comprendre comment les perturbations peuvent affecter l’ensemble de la chaîne de valeur, y compris la récolte, la transformation, le transport et la commercialisation. Les inondations, la sécheresse ou la variabilité des températures à n’importe lequel de ces stades peuvent affecter la production, les flux de trésorerie et l’accès au marché, et, en fin de compte, la capacité de remboursement d’un emprunteur. Prendre en compte l’ensemble de la chaîne de valeur offre donc aux institutions financières une base plus solide pour comprendre les risques associés à un investissement et concevoir des solutions de financement adaptées à ces risques, plutôt que de s’en tenir à une approche de prêt standardisée.
Comprendre où se situe le risque climatique au sein d’un investissement aide également à déterminer comment cet investissement doit être financé. Le financement climatique peut prendre différentes formes, notamment des subventions, des prêts concessionnels, des garanties de crédit, des aides, des obligations vertes et bleues, ainsi que des crédits carbone, mais l’identification d’un instrument disponible ne constitue qu’une partie de l’équation. La structure de financement doit répondre aux risques et aux obstacles identifiés, tout en servant les intérêts de l’institution financière et des personnes ou des entreprises auxquelles elle est destinée.
Élaborer un argumentaire crédible en faveur de la lutte contre le changement climatique
Pour les institutions à la recherche de financements climatiques, la force d’une proposition repose avant tout sur la précision avec laquelle le problème climatique est défini et étayé par des données factuelles. Plutôt que de s’appuyer sur des affirmations nationales générales, la justification climatique doit cerner le problème à l’échelle d’une communauté, d’une chaîne de valeur ou d’une zone géographique spécifique, en s’appuyant sur des tendances pluriannuelles et des sources reconnues telles que les rapports du GIEC, les communications nationales et les études locales ou universitaires.
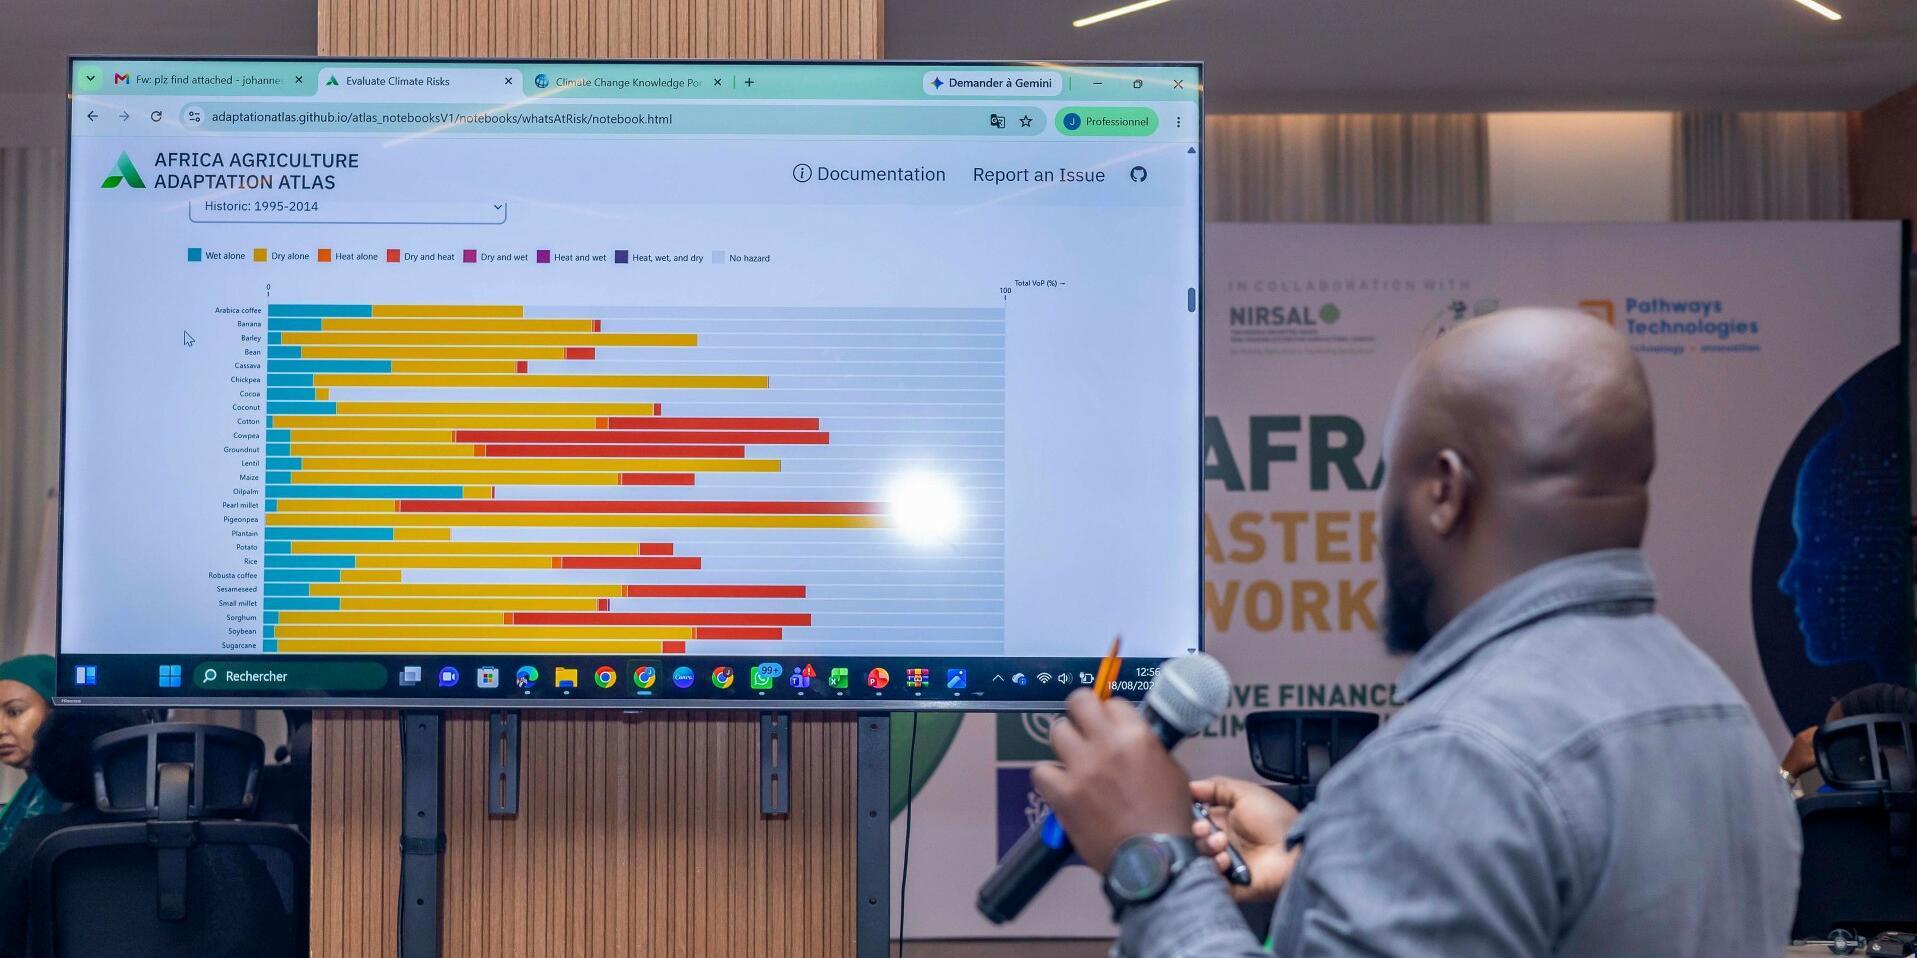
L'Atlas de l’adaptation offre un autre moyen d’affiner cette analyse, en aidant à identifier les aléas, l’exposition, la vulnérabilité et les points sensibles spécifiques à une zone géographique donnée, qui peuvent être liés aux risques au sein d’une chaîne de valeur particulière.
À partir de là, la proposition doit montrer ce qui empêche les personnes, les entreprises ou les institutions de s’adapter et comment les activités proposées répondent à ces obstacles, tout en définissant des résultats climatiques mesurables et des avantages connexes, en démontrant le potentiel d’un changement transformationnel, en s’alignant sur les priorités nationales et en intégrant les considérations relatives aux parties prenantes et à l’égalité des genres dès la phase de conception. Cela permet d’établir un lien plus clair entre le problème climatique documenté et l’intervention proposée, plutôt que de se fonder uniquement sur la vulnérabilité climatique pour justifier l’investissement.
La justification financière fait toujours partie intégrante de cette proposition, le rapport qualité-prix, une structure de financement appropriée et une mise en œuvre crédible étant pris en compte parallèlement à la justification climatique. Pris ensemble, ces éléments apportent la précision et les preuves nécessaires pour passer d’un argumentaire général sur la vulnérabilité climatique à une proposition qui expose clairement le problème qu’elle entend résoudre, la réponse proposée et les résultats attendus.
Le coût du financement est un facteur important
Pour les établissements financiers commerciaux, le développement des prêts liés à l'agriculture et au climat doit être envisagé en tenant compte du coût des fonds, des risques encourus et des coûts d'opportunité liés au déploiement de capitaux.
Ces considérations permettent d’expliquer pourquoi certains investissements peuvent nécessiter un soutien concessionnel ou des mécanismes de partage des risques avant de pouvoir être financés à des conditions acceptables tant pour l’institution qui apporte les capitaux que pour celles qui les sollicitent.
Les garanties, financement mixte, les ressources concessionnelles et l’assistance technique peuvent contribuer à réduire les risques et les coûts de transaction qui rendent certains investissements résilients au changement climatique difficiles à financer selon des conditions purement commerciales. Les institutions de financement du développement peuvent également jouer un rôle d’intermédiaire en simplifiant l’accès aux fonds climatiques, en regroupant les transactions de moindre envergure et en allégeant la charge administrative que les institutions financières individuelles pourraient autrement avoir à supporter.
Le rôle de ces mécanismes n’est pas de faire abstraction des considérations commerciales, mais d’utiliser les ressources publiques et concessionnelles pour faire face aux risques et aux obstacles que les marchés ne peuvent à eux seuls absorber, tout en mobilisant des capitaux commerciaux lorsque cela est viable. Structurer le financement de cette manière peut rendre les investissements liés au climat plus accessibles sans dissocier l’objectif climatique des réalités financières qui déterminent si une institution est finalement en mesure de fournir le financement.
Comment mesure-t-on l'impact climatique ?
À mesure que les institutions financières développent leurs activités de financement liées au climat, elles ont également besoin de moyens fiables et concrets pour mesurer et vérifier les résultats environnementaux des activités qu’elles financent. Le système de mesure, de rapport et de vérification (MRV) fournit ces preuves, aidant ainsi les institutions à démontrer la validité de leurs résultats tout en réduisant le risque de formuler des allégations environnementales qui ne peuvent être étayées.
Le défi consiste à y parvenir à un coût raisonnable. Des approches accessibles et normalisées pour des investissements tels que l’agriculture intelligente face au climat, les énergies renouvelables et l’irrigation pourraient permettre aux institutions de suivre plus facilement les résultats sans créer une charge de mesure qui rendrait le financement lui-même plus difficile à mettre en œuvre. Les questions soulevées par les participants à Lagos reflétaient cette préoccupation pratique, notamment quant à la manière dont les institutions peuvent suivre et vérifier de manière crédible l’impact climatique, ainsi que sur la façon dont les cadres réglementaires existants peuvent se traduire plus efficacement dans les pratiques institutionnelles quotidiennes.
La discussion s’est également étendue à l’assurance, avec une question sur la manière dont les instruments de finance climatique et verte s’appliquent aux produits d’assurance, mettant en évidence un domaine où un apprentissage pratique supplémentaire pourrait s’avérer nécessaire. Ensemble, ces questions mettent en évidence des domaines dans lesquels les institutions financières ont encore besoin de conseils pratiques et d’outils alors qu’elles passent de la compréhension de la finance climatique à son application au sein de leurs propres produits et opérations.
Mettre en place des mécanismes concrets pour le financement de la lutte contre le changement climatique
Pour les institutions financières qui souhaitent s’engager plus efficacement dans le financement climatique, certains des besoins les plus immédiats sont d’ordre pratique : des listes de contrôle et des modèles de propositions justifiant l’intérêt climatique, des outils d’évaluation des risques climatiques spécifiques à une région et à un secteur, des ateliers ciblés sur l’élaboration de propositions et une assistance technique, des parcours plus clairs vers les fonds climatiques, ainsi que des approches abordables pour mesurer et vérifier les résultats. Ensemble, ces éléments pourraient aider les institutions à passer plus facilement de l’identification d’une opportunité de financement à l’élaboration d’une proposition techniquement solide et applicable dans la pratique.
L’accès dépend également de la qualité de la collaboration entre les institutions au sein du système de financement climatique. Une collaboration renforcée entre les institutions financières, les institutions de financement du développement, les entités accréditées, les régulateurs et les fonds climatiques pourrait contribuer à simplifier l’accès, à réduire la charge administrative pesant sur chaque institution et à renforcer le recours au financement mixte, aux garanties et à d’autres mécanismes de partage des risques lorsque le financement commercial seul s’avère difficile.
Les institutions de financement du développement peuvent s’avérer particulièrement utiles dans ce processus en regroupant les transactions de moindre envergure et en assurant une intermédiation plus solide entre les fonds pour le climat et les institutions financières.
Il est également utile de documenter les transactions de financement climatique dans le contexte local afin que les institutions puissent tirer les leçons de l’expérience pratique plutôt que de partir de zéro. Parallèlement à une coordination réglementaire renforcée et à un apprentissage continu en matière de solutions d’assurance et de transfert des risques, ces exemples pourraient contribuer à développer les connaissances institutionnelles nécessaires pour structurer et mettre en œuvre plus efficacement le financement climatique.
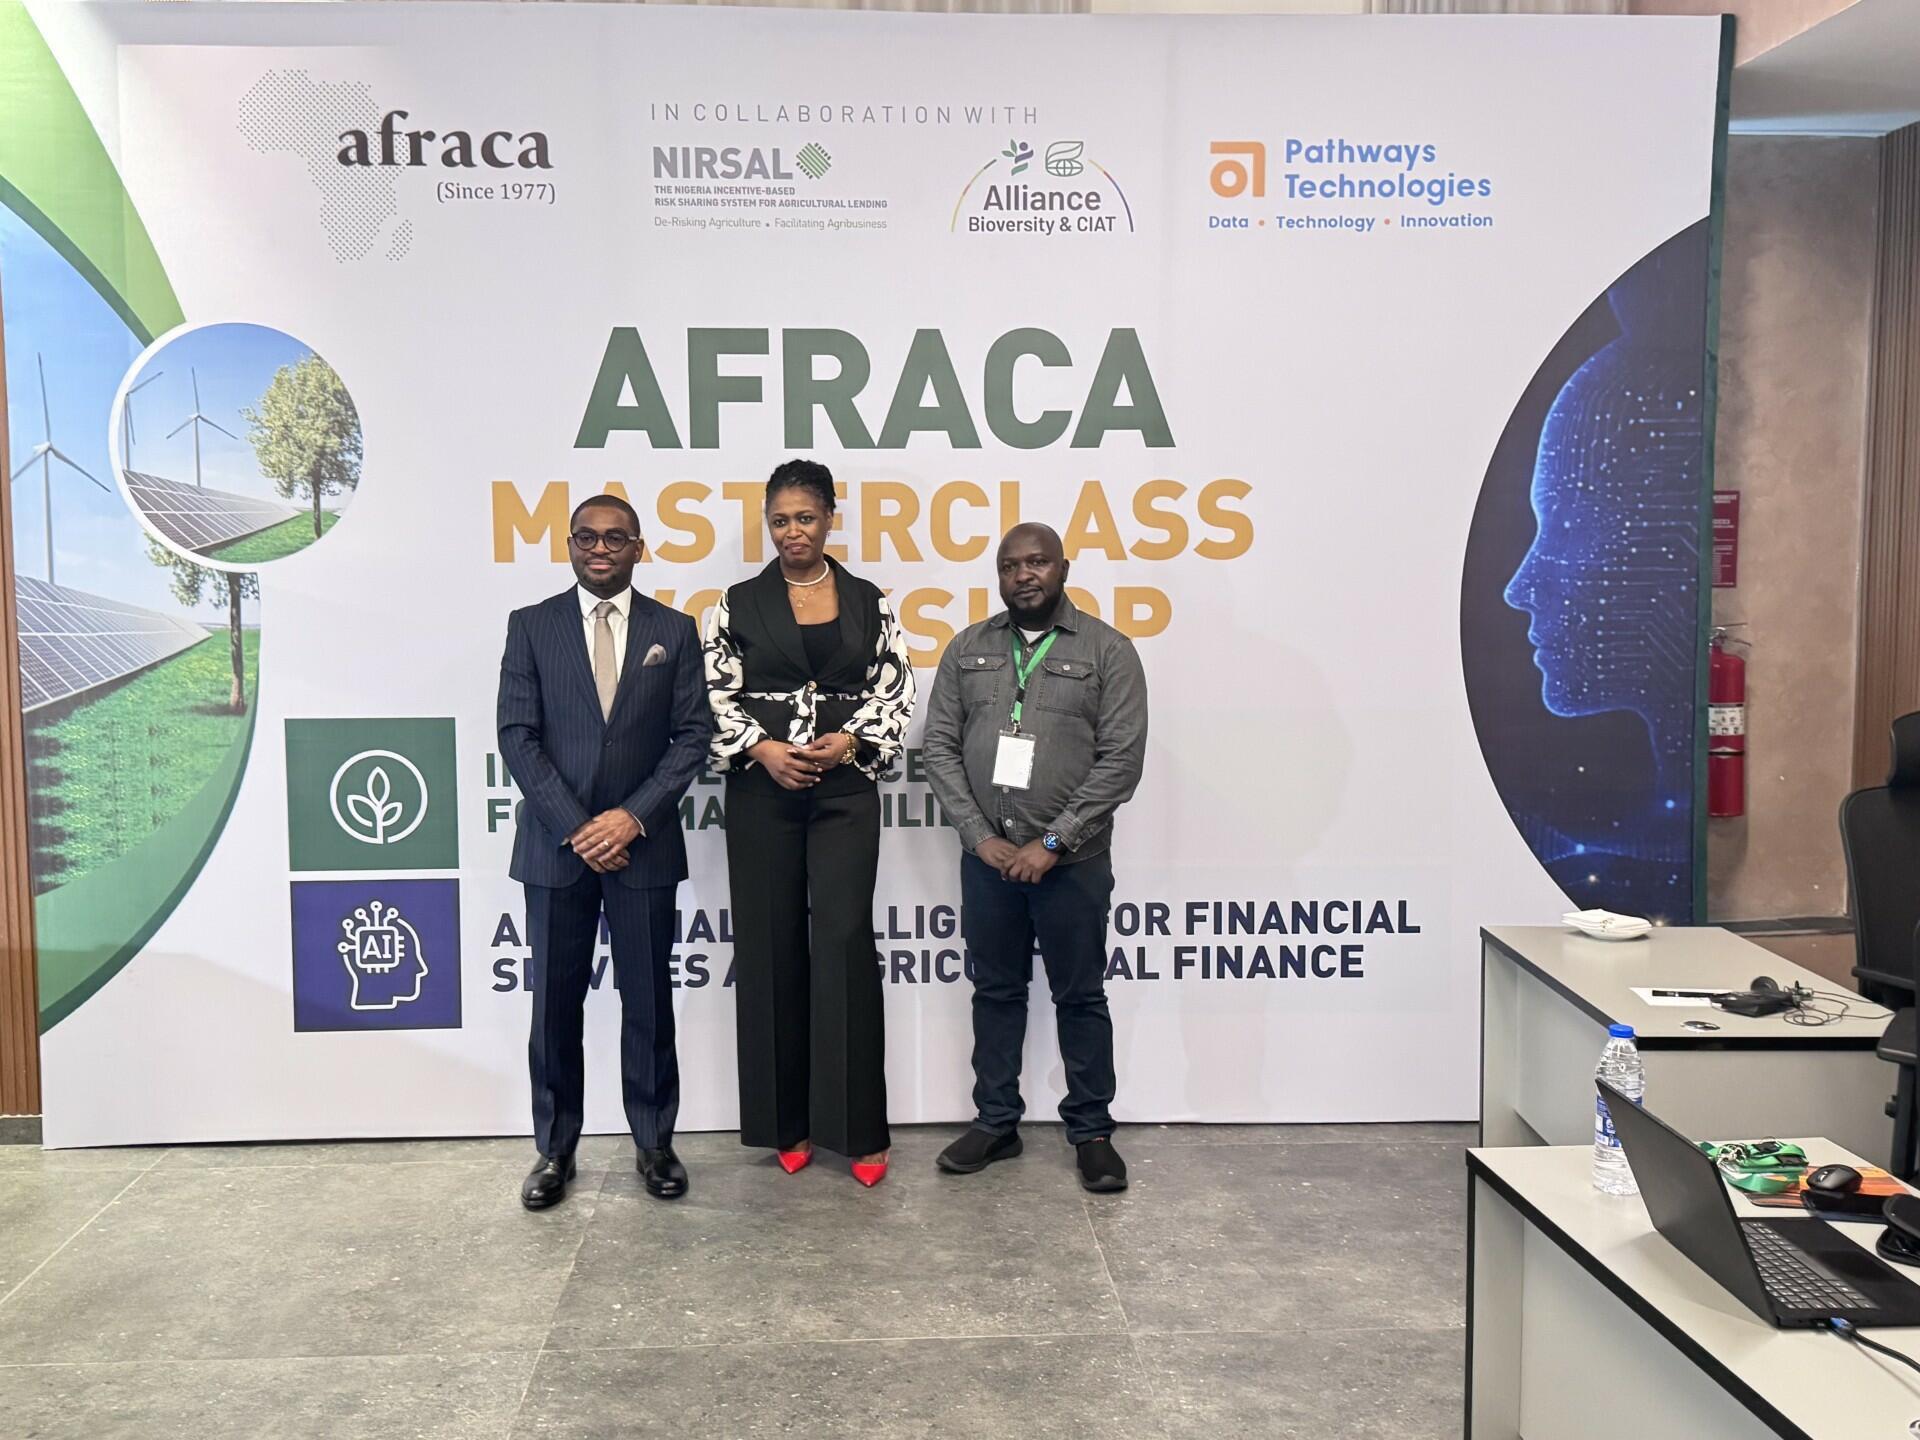
Les discussions menées à Lagos ont montré à quel point ce travail dépend de la participation des institutions appropriées au même débat. L’AFRACA, avec le soutien de l’Alliance de Bioversity International et du CIAT, a réuni le NIRSAL, des banques commerciales, des régulateurs, des institutions de financement du développement, des assureurs, des représentants de la recherche agricole et d’autres partenaires dont les questions reflétaient les défis concrets liés à la mise en œuvre du financement climatique. L’occasion est désormais de transformer cette compréhension commune en une capacité institutionnelle renforcée, en des voies d’accès au financement plus claires et, à terme, en des investissements qui soutiennent une agriculture, des entreprises, des moyens de subsistance et des communautés plus résilients.
L'équipe de l'Alliance
Pedro Anglaze Chilambe
Research Team leader, Climate Finance
Chris Miyinzi Mwungu
Postdoctoral Fellow
Shalika Vyas
Associate FellowContinuez à explorer